Parco Auto Aziendale: gestione, fiscalità, fringe benefit e controllo della flotta
Con JOBTIMEHR anche l'auto aziendale entra nell'ecosistema HR
Un'automobile aziendale non è semplicemente un mezzo di trasporto.
È un bene dell'impresa.
Può essere uno strumento di lavoro.
Può rappresentare un elemento della retribuzione.
Può diventare un fringe benefit.
Genera costi.
Produce scadenze.
Richiede manutenzione.
Può essere assegnata a un dipendente.
Può essere condivisa tra più lavoratori.
Può generare multe, sinistri, spese di carburante, pedaggi, documenti e informazioni fiscalmente rilevanti.
E, quando è dotata di sistemi GPS, può persino coinvolgere la normativa sulla privacy e sui controlli a distanza dei lavoratori.
Per questo la corretta gestione del parco auto aziendale non dovrebbe essere affidata a una serie di fogli Excel, email, cartelle e promemoria.
JOBTIMEHR parte da un'idea differente:
ogni veicolo deve diventare parte del sistema organizzativo dell'azienda.
Veicolo.
Dipendente.
Assegnazione.
Costi.
Scadenze.
Documenti.
Fringe benefit.
Payroll.
Tutto collegato.
Che cosa comprende il parco auto aziendale
Il parco auto può essere costituito da veicoli con caratteristiche e finalità molto differenti.
Ci possono essere vetture utilizzate esclusivamente per esigenze aziendali.
Auto condivise da più dipendenti.
Veicoli assegnati individualmente.
Auto concesse in uso promiscuo, utilizzabili sia per lavoro sia nella vita privata.
Veicoli destinati a venditori o tecnici.
Auto attribuite a dirigenti e manager.
Veicoli assegnati agli amministratori.
Automezzi commerciali.
Veicoli acquistati.
Veicoli in leasing.
Veicoli a noleggio a lungo termine.
Elettrici.
Ibridi plug-in.
Veicoli con motore tradizionale.
La prima regola di una corretta gestione fiscale è quindi semplice:
non tutte le auto aziendali sono fiscalmente uguali.
Uso esclusivamente aziendale e uso promiscuo
La distinzione fondamentale è tra utilizzo esclusivamente professionale e utilizzo promiscuo.
Se il veicolo viene utilizzato esclusivamente nell'interesse dell'impresa e il lavoratore non dispone della possibilità di utilizzarlo privatamente, non si realizza normalmente un beneficio personale da imputare al dipendente.
La situazione cambia quando il dipendente può utilizzare l'auto anche per esigenze personali.
In questo caso siamo di fronte al cosiddetto:
uso promiscuo.
Il dipendente utilizza l'auto per il lavoro ma può utilizzarla anche nel proprio tempo libero.
L'uso privato costituisce un beneficio in natura collegato al rapporto di lavoro e deve essere valorizzato ai fini fiscali e previdenziali secondo le regole dell'articolo 51 TUIR.
La grande novità 2026 sulle auto aziendali
La disciplina è stata modificata ancora una volta dal D.Lgs. 7 agosto 2026, n. 148, entrato in vigore il 12 agosto 2026.
La nuova disposizione si applica a partire dal periodo d'imposta 2026.
Il principio di base rimane legato a una percorrenza convenzionale di:
15.000 chilometri annui
moltiplicata per il costo chilometrico individuato dalle tabelle ACI.
Sul risultato vengono applicate percentuali differenti in funzione del tipo di alimentazione.
| Veicolo | Percentuale |
|---|---|
| Elettrico a batteria | 10% |
| Ibrido plug-in | 20% |
| Altri veicoli | 50% |
Il D.Lgs. 148/2026 ha inoltre eliminato dal testo della disciplina il precedente requisito della “nuova immatricolazione”, introducendo nuove regole legate invece anche all'età del veicolo.
Come si calcola il fringe benefit auto nel 2026
La formula di riferimento diventa:
Costo chilometrico ACI × 15.000 km × percentuale prevista
Facciamo un esempio puramente illustrativo.
Supponiamo che il costo chilometrico ACI di un veicolo sia:
€ 0,60 al km.
Il valore convenzionale di 15.000 chilometri sarà:
€ 9.000.
Se l'automobile è elettrica:
10% di € 9.000 = € 900 annui.
Se è ibrida plug-in:
20% di € 9.000 = € 1.800 annui.
Se si tratta, ad esempio, di un'automobile a benzina:
50% di € 9.000 = € 4.500 annui.
Non è quindi il valore dell'automobile a essere direttamente inserito in busta paga.
È un valore convenzionale di utilizzo privato, determinato secondo il sistema previsto dal TUIR.
Le tabelle ACI 2026
Il costo chilometrico non viene stabilito liberamente dall'azienda.
Ogni anno vengono elaborate le tabelle nazionali ACI utilizzate per individuare il costo chilometrico dei diversi modelli.
Le tabelle fringe benefit 2026 sono state pubblicate nella Gazzetta Ufficiale n. 297 del 23 dicembre 2025, Supplemento Ordinario n. 40.
Marca.
Modello.
Alimentazione.
Versione.
Costo chilometrico.
Sono informazioni che diventano direttamente rilevanti per il payroll.
Dal 2026 conta anche l'età dell'auto
Questa è una delle novità più interessanti introdotte dal D.Lgs. 148/2026.
Dopo il 31 dicembre del quinto anno successivo a quello della prima immatricolazione, il valore convenzionale determinato secondo le percentuali appena viste viene:
aumentato del 50%.
La norma introduce quindi un meccanismo che rende fiscalmente meno conveniente mantenere molto a lungo un veicolo assegnato in uso promiscuo.
Facciamo un esempio.
Fringe benefit ordinario:
€ 4.500.
Superato il periodo previsto dalla legge:
€ 4.500 + 50% =
€ 6.750.
Questo significa che la data della prima immatricolazione diventa un'informazione che l'azienda deve necessariamente monitorare.
Non serve più soltanto per conoscere l'età tecnica del mezzo.
Produce conseguenze fiscali.
Optional e allestimenti: altra novità dal 2026
Il D.Lgs. 148/2026 interviene anche sugli optional.
Quando sul veicolo sono presenti accessori o allestimenti non valorizzati nelle tabelle ACI e non acquistati direttamente dal lavoratore, il valore del fringe benefit determinato secondo le regole ordinarie viene:
incrementato del 5%.
Anche questa regola si applica dal periodo d'imposta 2026.
Navigatore o sistemi tecnologici particolari.
Allestimenti personalizzati.
Accessori aggiuntivi.
Dotazioni non comprese nella valorizzazione ACI.
L'azienda deve quindi sapere non soltanto quale automobile è stata assegnata, ma anche come è stata configurata.
Il contributo pagato dal dipendente
L'azienda può prevedere che il lavoratore partecipi al costo dell'uso privato del veicolo.
Il valore convenzionale viene determinato:
al netto delle somme trattenute al dipendente in relazione alla concessione dell'auto.
La nuova formulazione introdotta nel 2026 precisa espressamente che possono rilevare anche somme relative ad accessori e allestimenti.
Il tema è particolarmente importante nella costruzione delle cosiddette car policy flessibili, nelle quali il lavoratore sceglie modelli o configurazioni differenti contribuendo eventualmente al relativo costo.
L'Agenzia delle Entrate, con la risposta n. 14 del 21 gennaio 2026, aveva inoltre chiarito che il contributo del dipendente può ridurre il valore convenzionale del fringe benefit, mentre eventuali ulteriori meccanismi di riduzione della retribuzione devono essere valutati separatamente e non possono essere utilizzati automaticamente per abbattere l'imponibile.
Il fringe benefit va rapportato ai giorni di assegnazione
I 15.000 chilometri rappresentano una percorrenza convenzionale annua.
Questo significa che se l'auto viene assegnata soltanto per una parte dell'anno, il valore del benefit deve essere rapportato al periodo di assegnazione.
Conta il numero dei giorni durante i quali il veicolo è messo a disposizione del dipendente.
Non è invece determinante quante volte il lavoratore abbia effettivamente utilizzato l'automobile.
La prassi fiscale ha da tempo chiarito che l'assegnazione deve essere considerata in funzione dei giorni di disponibilità del mezzo.
Ancora una volta emerge l'importanza di conoscere con precisione:
data di assegnazione e data di restituzione.
Il fringe benefit entra in busta paga
L'auto aziendale in uso promiscuo costituisce un elemento della retribuzione in natura.
Il dipendente non riceve materialmente quella somma.
Ma il relativo valore viene aggiunto all'imponibile ai fini della determinazione delle imposte e, secondo le regole applicabili, della contribuzione previdenziale.
Il collegamento tra gestione della flotta e payroll diventa quindi indispensabile.
Se cambia automobile, può cambiare il fringe benefit.
Se cambia alimentazione, cambia la percentuale.
Se viene raggiunta una determinata anzianità del mezzo, può cambiare il valore.
Se viene applicata una trattenuta al dipendente, cambia l'imponibile.
Se l'assegnazione termina, il benefit deve cessare.
Un'informazione errata nel parco auto può quindi trasformarsi in un errore nel cedolino.
Aspetti previdenziali
La disciplina fiscale e quella previdenziale del lavoro dipendente sono sostanzialmente armonizzate.
Il valore dell'auto che costituisce reddito di lavoro dipendente assume pertanto, ordinariamente, rilevanza anche ai fini della determinazione dell'imponibile contributivo.
Questo significa che il fringe benefit può incidere:
sui contributi a carico del lavoratore;
sui contributi a carico dell'impresa;
sull'imponibile previdenziale;
sulle operazioni di conguaglio.
Per il 2026 l'INPS ha inoltre confermato la disciplina temporanea generale dei fringe benefit, con una soglia complessiva di 1.000 euro, elevata a 2.000 euro per i lavoratori con figli che possiedono i requisiti previsti dalla legge.
Attenzione alla soglia di 1.000 o 2.000 euro
Le soglie riguardano complessivamente i fringe benefit rilevanti del lavoratore.
Non bisogna quindi guardare soltanto all'automobile.
Potrebbero esserci contemporaneamente:
auto;
buoni acquisto;
altri beni;
servizi;
rimborsi rientranti nella disciplina temporanea.
Se viene superato il limite applicabile, il meccanismo non funziona come una semplice franchigia.
Il superamento determina, secondo le regole previste, l'imponibilità dell'intero valore interessato e non soltanto della parte eccedente.
L'INPS ha ribadito questo principio nelle proprie istruzioni sui conguagli.
Per questo il dato auto dovrebbe dialogare direttamente con il sistema welfare e payroll.
Vecchie auto e regimi transitori
La disciplina delle auto aziendali è stata modificata più volte negli ultimi anni.
Esistono quindi flotte nelle quali possono convivere veicoli assoggettati a regimi differenti.
Il D.Lgs. 148/2026 ha nuovamente modificato anche la disciplina transitoria.
Resta applicabile il precedente sistema basato sulle emissioni di CO₂, nei casi previsti dalla normativa, per veicoli concessi in uso promiscuo tra il 1° luglio 2020 e il 31 dicembre 2024 e per veicoli ordinati dal datore di lavoro entro il 31 dicembre 2024 e concessi in uso promiscuo nel 2025.
Il correttivo 2026 collega però anche tali regimi alla nuova regola relativa al superamento del quinto anno dalla prima immatricolazione.
Questo è un punto particolarmente delicato.
Due automobili apparentemente identiche potrebbero avere un trattamento fiscale differente in funzione della loro storia di immatricolazione e assegnazione.
Fiscalità dell'impresa: quanto è deducibile l'auto?
La tassazione del dipendente rappresenta soltanto metà del problema.
L'altra metà riguarda l'impresa.
Il riferimento principale è l'articolo 164 TUIR.
La percentuale di deducibilità dipende dalla funzione del veicolo.
In linea generale:
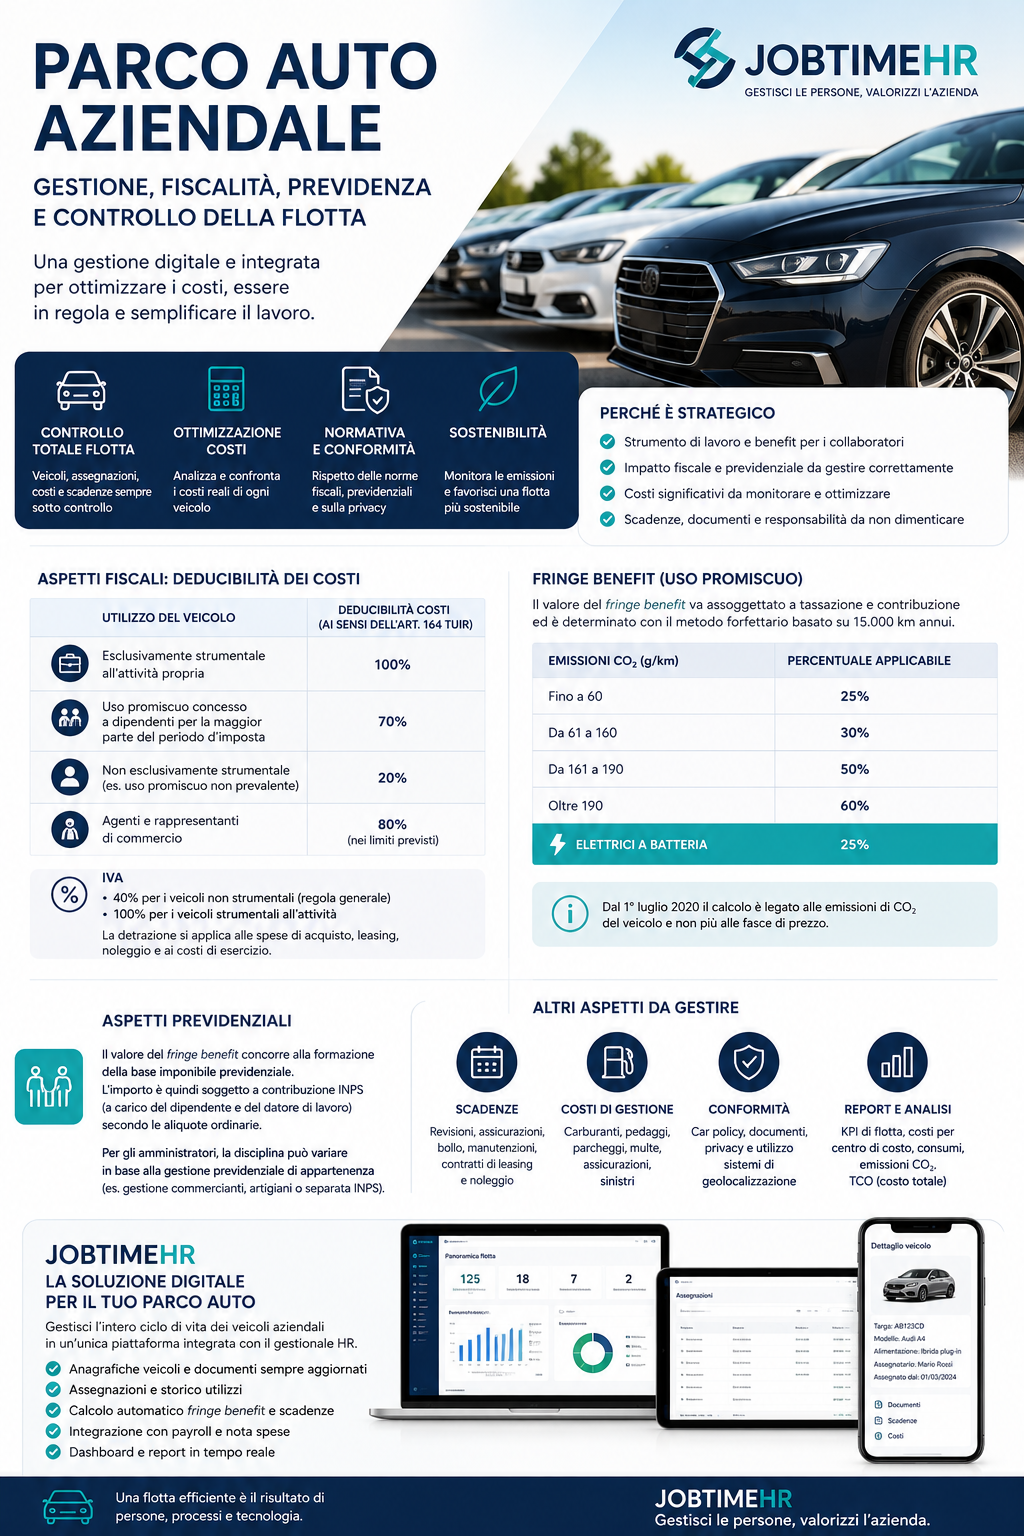
| Utilizzo | Regime ordinario ai fini delle imposte sui redditi |
|---|---|
| Veicolo esclusivamente strumentale all'attività propria | 100% |
| Auto aziendale ordinaria non esclusivamente strumentale | 20%, nei limiti previsti |
| Auto in uso promiscuo al dipendente per la maggior parte del periodo d'imposta | 70% |
| Agenti e rappresentanti | 80%, nei limiti specifici |
L'articolo 164 prevede espressamente la deducibilità del 70% per i veicoli dati in uso promiscuo ai dipendenti per la maggior parte del periodo d'imposta.
Cosa significa “per la maggior parte del periodo d'imposta”
Per usufruire del regime del 70%, il veicolo deve essere concesso in uso promiscuo ai dipendenti per la maggior parte del periodo d'imposta.
La prassi ha chiarito che la concessione dovrebbe essere dimostrabile attraverso documentazione idonea.
Ad esempio:
una lettera di assegnazione;
una clausola del contratto;
una car policy sottoscritta.
La condizione temporale deve essere verificata sulla base dei giorni di concessione.
La data di consegna e restituzione del mezzo assume quindi rilevanza non soltanto per il dipendente, ma anche per la fiscalità dell'impresa.
Auto aziendale ordinaria: deducibilità del 20%
Quando l'auto non è esclusivamente strumentale e non ricorrono le condizioni del regime di uso promiscuo ai dipendenti, la deducibilità ordinaria è generalmente limitata al:
20% dei costi fiscalmente rilevanti.
Per l'acquisto delle autovetture opera inoltre, in via generale, il limite di costo fiscalmente riconosciuto di:
€ 18.075,99.
Per agenti e rappresentanti il limite di costo dell'autoveicolo è invece elevato a:
€ 25.822,84, con deducibilità dell'80%.
Il diverso regime rende evidente quanto la destinazione del mezzo possa incidere sul costo fiscale complessivo della flotta.
Auto realmente strumentali: cosa significa
“Strumentale” non significa semplicemente utile all'azienda.
La nozione fiscale di veicolo esclusivamente strumentale è molto più rigorosa.
Si tratta, in sostanza, di mezzi senza i quali l'attività propria dell'impresa non potrebbe essere esercitata.
Un esempio classico è rappresentato dalle automobili delle imprese di autonoleggio.
Non è quindi sufficiente sostenere che un'automobile viene utilizzata frequentemente per appuntamenti o visite ai clienti per ottenere automaticamente la deducibilità integrale.
Anche la giurisprudenza ha sottolineato l'importanza della prova dell'effettiva strumentalità del veicolo.
L'IVA sulle automobili aziendali
Esiste poi un secondo livello fiscale:
l'IVA.
Per i veicoli stradali a motore utilizzati promiscuamente nell'attività economica, la regola generale prevede una detrazione IVA pari al:
40%.
La percentuale riguarda non soltanto l'acquisto del mezzo ma, secondo la disciplina applicabile, anche varie spese collegate al suo impiego.
La detrazione può diventare integrale in particolari situazioni, ad esempio quando il mezzo è utilizzato esclusivamente nell'esercizio dell'impresa oppure rientra nelle altre eccezioni previste dalla normativa.
Auto concessa al dipendente e IVA: attenzione
Il trattamento IVA dell'auto concessa in uso promiscuo merita particolare attenzione.
L'Agenzia delle Entrate ha recentemente ribadito che, quando il veicolo viene messo gratuitamente a disposizione del dipendente e non viene addebitato uno specifico corrispettivo per l'utilizzo privato, non è possibile ottenere la detrazione integrale dell'IVA semplicemente autofatturando il valore del fringe benefit.
In tale situazione resta, in linea generale, la detrazione forfetaria del 40%.
Quando invece esiste un vero corrispettivo imponibile richiesto al dipendente per l'utilizzo privato del veicolo, il trattamento può essere differente e deve essere analizzato secondo le regole IVA applicabili.
È quindi fondamentale distinguere:
fringe benefit in busta paga
da
corrispettivo effettivamente addebitato al lavoratore.
Fiscalmente non sono necessariamente la stessa cosa.
Acquisto, leasing o noleggio?
La gestione della flotta può essere costruita attraverso modelli differenti.
Acquisto diretto.
Leasing finanziario.
Noleggio a lungo termine.
Noleggio operativo.
Non esiste una soluzione universalmente migliore.
Bisogna valutare:
durata prevista di utilizzo;
chilometraggio;
dimensione della flotta;
esigenze finanziarie;
manutenzione;
servizi inclusi;
valore residuo;
fiscalità;
necessità di sostituzione periodica.
Per JOBTIMEHR, però, un aspetto rimane identico:
indipendentemente da chi sia proprietario dell'auto, l'azienda deve sapere chi la sta utilizzando.
Carburante e ricariche elettriche
Benzina, gasolio ed energia elettrica costituiscono una componente importante del costo reale della flotta.
Una gestione evoluta dovrebbe consentire di conoscere:
veicolo;
carta carburante associata;
rifornimento;
chilometri;
costo;
consumo;
eventuali anomalie.
Per le spese di carburante la deducibilità richiede inoltre il rispetto delle modalità di pagamento previste dall'articolo 164 TUIR.
Per i veicoli elettrici il tema si estende alle ricariche.
Ricarica aziendale.
Colonnina pubblica.
Wallbox.
Ricarica domestica.
L'Agenzia delle Entrate ha riconosciuto che le spese di energia elettrica utilizzata per la ricarica seguono, in linea generale, la disciplina fiscale prevista per i costi del relativo veicolo.
Fuel card e controllo dei consumi
Una carta carburante non dovrebbe essere soltanto un mezzo di pagamento.
Può diventare una fonte di informazioni.
Litri acquistati.
Importo.
Chilometraggio.
Data.
Veicolo.
Conducente.
Confrontando questi dati è possibile individuare situazioni anomale.
Ad esempio:
consumi incoerenti;
rifornimenti molto ravvicinati;
rifornimenti superiori alla capacità teorica del serbatoio;
carburante incompatibile con il veicolo;
spese sostenute durante periodi nei quali il mezzo risultava inutilizzato.
Il software HR può quindi dialogare con una vera logica di fleet control.
Pedaggi, parcheggi e Telepass
Anche pedaggi e parcheggi fanno parte del costo complessivo del veicolo.
Una gestione organizzata dovrebbe consentire di associare il costo almeno a:
veicolo;
conducente;
periodo;
eventuale trasferta;
centro di costo.
Questo permette di evitare che la nota spese, la trasferta e l'automobile diventino tre sistemi completamente indipendenti.
Un pedaggio sostenuto durante una trasferta dovrebbe idealmente poter essere ricondotto:
alla persona, all'auto e alla trasferta.
Manutenzione programmata
Ogni automobile genera scadenze.
Tagliando.
Pneumatici.
Revisione.
Manutenzione.
Assicurazione.
Eventuali controlli periodici.
Contratti di leasing o noleggio.
Scadenza dell'assegnazione.
Una manutenzione dimenticata non produce soltanto un problema economico.
Può produrre anche un problema di sicurezza.
Un sistema digitale dovrebbe quindi permettere all'azienda di conoscere in anticipo le principali scadenze della propria flotta.
Sicurezza del veicolo e responsabilità dell'impresa
Quando il veicolo viene utilizzato nell'attività lavorativa, la sua efficienza diventa anche una questione organizzativa.
L'azienda deve avere procedure capaci di gestire:
manutenzioni;
segnalazioni di guasti;
pneumatici;
incidenti;
documentazione;
eventuali fermi tecnici.
Il lavoratore dovrebbe a sua volta poter segnalare facilmente un'anomalia.
Una spia accesa.
Un danno.
Un pneumatico deteriorato.
Un problema meccanico.
Il sistema deve rendere la segnalazione semplice e immediata.
Patente del conducente
Un'automobile può essere perfettamente in regola.
Ma bisogna verificare anche chi la guida.
L'azienda dovrebbe organizzare procedure interne relative a:
titolarità della patente;
categoria;
scadenza;
eventuali limitazioni rilevanti;
sospensioni o revoche comunicate dal lavoratore.
La patente è quindi un documento del dipendente direttamente collegato alla gestione del mezzo aziendale.
Un ulteriore esempio di come HR e fleet management non siano due mondi separati.
Le multe
Prima o poi, in una flotta aziendale, arriva una sanzione.
Il problema non è soltanto pagarla.
Bisogna individuare:
quale veicolo;
chi lo utilizzava;
in quale giorno;
a quale ora;
eventuale conducente diverso dall'assegnatario;
necessità di comunicare i dati del conducente;
eventuale addebito;
documentazione collegata.
Se l'azienda non possiede uno storico delle assegnazioni, anche una semplice multa può trasformarsi in una ricerca tra email, calendari e fogli Excel.
La cronologia di utilizzo del veicolo risolve il problema alla radice.
Sinistri
Un incidente genera immediatamente una quantità significativa di informazioni.
Data.
Ora.
Veicolo.
Conducente.
Controparte.
Assicurazione.
Fotografie.
Modulo CAI.
Danni.
Eventuale fermo del mezzo.
Auto sostitutiva.
Pratica assicurativa.
Costo.
Un sistema digitale può collegare tutti questi elementi alla scheda del veicolo e conservarne la storia.
Nel tempo diventa possibile conoscere anche:
numero di sinistri per veicolo;
frequenza;
costi;
tipologie di evento;
eventuali ricorrenze.
Car policy aziendale
Una buona gestione del parco auto parte da una buona car policy.
La car policy dovrebbe chiarire almeno:
chi può ottenere un'automobile;
quale categoria di mezzo spetta;
modalità di assegnazione;
utilizzo professionale e privato;
eventuale utilizzo da parte dei familiari;
carburante;
ricariche;
Telepass;
parcheggi;
multe;
sinistri;
manutenzione;
pulizia;
danni;
franchigie assicurative;
restituzione;
optional;
eventuali contributi a carico del dipendente.
La tecnologia non sostituisce queste regole.
Le rende applicabili.
Auto aziendale e familiari
Quando la car policy consente l'utilizzo personale, può essere necessario disciplinare anche l'eventuale utilizzo da parte dei familiari.
L'Amministrazione finanziaria ha chiarito che l'utilizzo da parte dei familiari del dipendente non è, in sé, incompatibile con la natura del fringe benefit auto.
L'azienda deve però verificarne la compatibilità con:
car policy;
contratto di noleggio o leasing;
copertura assicurativa;
condizioni della polizza.
Auto assegnata all'amministratore
Particolare attenzione deve essere riservata agli amministratori.
Attribuire un'automobile a un amministratore non significa automaticamente poter applicare all'impresa il regime fiscale del 70% previsto per i veicoli concessi ai dipendenti.
Il trattamento del compenso in natura dell'amministratore e la deducibilità dei relativi costi devono essere analizzati separatamente.
La stessa Agenzia delle Entrate ha chiarito che l'assimilazione fiscale dei compensi degli amministratori al reddito di lavoro dipendente non comporta automaticamente un'assimilazione anche delle regole di deducibilità dei costi dell'automezzo sostenuti dalla società.
È uno dei casi nei quali la corretta classificazione del soggetto assegnatario diventa essenziale.
Privacy e GPS
Molte flotte moderne utilizzano sistemi GPS.
Sono utilissimi.
Permettono di:
localizzare i veicoli;
organizzare gli interventi;
aumentare la sicurezza;
ricostruire percorsi;
gestire furti;
ottimizzare la flotta.
Ma quando il veicolo è associato a un dipendente, la posizione del mezzo può diventare indirettamente anche:
la posizione del lavoratore.
Il Garante Privacy ha chiarito che i dati di localizzazione del veicolo associabili al conducente costituiscono dati personali.
La geolocalizzazione può inoltre determinare una forma di controllo a distanza dell'attività lavorativa, facendo entrare in gioco anche l'articolo 4 dello Statuto dei Lavoratori.
GPS non significa controllo continuo
Un sistema di localizzazione deve essere costruito secondo principi di:
necessità;
proporzionalità;
trasparenza;
minimizzazione dei dati;
corretta conservazione delle informazioni.
L'utilizzo indiscriminato del GPS per controllare continuamente gli spostamenti del lavoratore può creare seri problemi.
L'Ispettorato Nazionale del Lavoro ha espressamente ricondotto anche i sistemi GPS installati sui veicoli aziendali tra le situazioni che possono richiedere l'applicazione dell'articolo 4 dello Statuto dei Lavoratori.
Il Garante ha inoltre ribadito anche nel 2026 che gli strumenti dai quali può derivare un controllo a distanza devono rispettare le garanzie dello Statuto dei Lavoratori, compreso, nei casi previsti, l'accordo sindacale o l'autorizzazione dell'Ispettorato.
La tecnologia deve quindi controllare la flotta, non trasformarsi automaticamente in uno strumento di sorveglianza della persona.
Parco auto e sostenibilità
La flotta aziendale è anche una componente importante delle politiche di sostenibilità.
Numero dei mezzi.
Alimentazione.
Emissioni.
Consumi.
Chilometri.
Età media.
Quota elettrica.
Quota plug-in.
Costi di carburante.
Questi dati permettono all'azienda di conoscere meglio il proprio impatto e pianificare nel tempo il rinnovo della flotta.
La stessa nuova disciplina fiscale del fringe benefit è costruita per favorire maggiormente i veicoli elettrici e plug-in attraverso percentuali rispettivamente del 10% e del 20%, rispetto al 50% applicato agli altri veicoli.
Total Cost of Ownership: quanto costa davvero un'auto?
Il canone mensile non rappresenta necessariamente il costo reale di un'automobile.
Per conoscere il Total Cost of Ownership bisognerebbe considerare almeno:
acquisto o noleggio;
assicurazione;
manutenzione;
pneumatici;
carburante o energia;
pedaggi;
parcheggi;
tasse;
sinistri;
fermi;
auto sostitutive;
costi amministrativi.
Quando queste informazioni sono digitalizzate, l'impresa può confrontare realmente i veicoli.
Un'auto con canone più basso potrebbe produrre costi complessivi maggiori.
Un veicolo apparentemente più costoso potrebbe invece risultare più efficiente.
Dal singolo veicolo alla dashboard della flotta
Quando i dati vengono aggregati, cambia completamente il modo di amministrare il parco auto.
L'azienda può sapere:
quanti veicoli possiede;
quanti sono assegnati;
quanti sono disponibili;
quanti sono elettrici;
quanti contratti stanno per scadere;
quali mezzi richiedono manutenzione;
quanto costa la flotta;
quale reparto produce maggiori costi;
quali mezzi presentano maggiori consumi;
quali auto hanno raggiunto il limite di anzianità fiscalmente rilevante.
Il dato amministrativo diventa così:
informazione manageriale.
JOBTIMEHR e il parco auto aziendale
La nostra idea è inserire l'automobile nello stesso ambiente digitale nel quale viene gestito il lavoratore.
Ogni veicolo può avere la propria scheda.
Targa.
Marca.
Modello.
Alimentazione.
Data di prima immatricolazione.
Proprietà, leasing o noleggio.
Costo.
Società di noleggio.
Polizza.
Scadenze.
Documenti.
Fringe benefit ACI.
Accessori.
Allestimenti.
Dipendente assegnatario.
Storico delle assegnazioni.
Una storia digitale del veicolo
Ogni automobile dovrebbe avere una propria storia.
Quando è entrata in azienda.
Chi l'ha utilizzata.
Quando è stata assegnata.
Quando è stata restituita.
Quanti chilometri ha percorso.
Quali manutenzioni ha effettuato.
Quali incidenti ha subito.
Quali documenti sono stati caricati.
Quali costi ha generato.
Quando dovrà essere sostituita.
Questo significa trasformare il parco auto da un elenco di targhe in un patrimonio informativo aziendale.
Il collegamento con il dipendente
Nella scheda del lavoratore può essere immediatamente visibile l'automobile assegnata.
Nella scheda dell'automobile può essere immediatamente visibile il lavoratore assegnatario.
Sembra un dettaglio.
Non lo è.
Permette di collegare:
auto;
fringe benefit;
documentazione;
payroll;
car policy;
scadenze;
trasferte.
È esattamente la filosofia di JOBTIMEHR:
le informazioni non devono essere duplicate. Devono essere collegate.
Scadenze automatiche
Una gestione digitale del parco auto può permettere di monitorare preventivamente:
revisione;
assicurazione;
tagliando;
contratto di noleggio;
leasing;
restituzione;
pneumatici;
documenti;
patente dell'assegnatario;
raggiungimento dell'anzianità fiscalmente rilevante.
Il sistema può quindi trasformare una scadenza dimenticata in una:
scadenza prevista.
Parco auto e trasferte
Il collegamento con il modulo trasferte è naturale.
Il dipendente va in trasferta.
Utilizza un'auto aziendale.
Effettua un rifornimento.
Paga un'autostrada.
Sostiene un parcheggio.
Il sistema dovrebbe poter collegare questi elementi.
Dipendente → trasferta → veicolo → costo.
Il risultato è una rappresentazione molto più precisa del costo reale della missione.
Parco auto e payroll
Il collegamento più delicato resta quello con le paghe.
Il software deve sapere:
quale automobile è assegnata;
da quale giorno;
fino a quale giorno;
quale valore ACI applicare;
quale percentuale utilizzare;
l'età del veicolo;
la presenza di accessori o allestimenti;
eventuali somme trattenute;
eventuali soglie fringe benefit da monitorare.
Il Consulente del Lavoro deve ricevere un dato già strutturato.
Non una comunicazione del tipo:
“Da questo mese Mario ha cambiato macchina”.
Il ruolo del Consulente del Lavoro
Proprio perché l'auto aziendale produce conseguenze sulla retribuzione, il Consulente del Lavoro mantiene un ruolo fondamentale.
L'azienda gestisce il mezzo.
JOBTIMEHR organizza le informazioni.
Il Consulente verifica il trattamento retributivo, fiscale e previdenziale e lo trasferisce correttamente nel payroll.
La tecnologia non sostituisce il professionista.
Gli consegna un dato migliore.
Una flotta più semplice da amministrare
Il vero obiettivo non è avere più dati.
È avere meno lavoro.
Meno fogli Excel.
Meno scadenze annotate sui calendari.
Meno documenti sparsi.
Meno richieste al reparto amministrativo.
Meno ricostruzioni a fine mese.
Più informazioni disponibili automaticamente.
JOBTIMEHR: dalla targa al dato HR
Un parco auto moderno non dovrebbe essere gestito soltanto come patrimonio materiale.
Deve essere gestito anche come patrimonio informativo.
Ogni veicolo genera dati fiscali.
Genera costi.
Genera scadenze.
Genera responsabilità.
E, soprattutto, può essere strettamente collegato alle persone che lavorano nell'azienda.
Per questo JOBTIMEHR integra la gestione della flotta nella stessa visione con cui affronta tutti gli altri processi HR.
Presenze.
Ferie e permessi.
Trasferte.
Formazione.
Welfare.
Documenti.
Parco auto.
Un unico ecosistema.
JOBTIMEHR
Gestisci i veicoli. Collega le persone. Controlla i costi.
Dalla targa al payroll, tutto sotto controllo.